2015-2020年中国电子产品制造设备行业发展分析及投资潜力研究报告
一、引言
2015-2020年是中国电子产品制造设备行业快速发展的关键时期,受全球电子产业转移、国内政策扶持及技术升级驱动,行业规模持续扩大,投资潜力显著。本报告基于行业数据、市场调研及政策分析,系统梳理该阶段行业发展脉络,评估投资价值与风险,为投资者提供决策参考。
二、行业发展环境分析
- 政策环境:国家出台《中国制造2025》《“十三五”国家战略性新兴产业发展规划》等政策,明确将电子专用设备列为重点突破领域,通过财税优惠、专项基金等方式支持国产设备研发与产业化。
- 经济环境:中国GDP年均增长6.7%,电子制造业固定资产投资增速保持在10%以上,为设备行业提供稳定需求。
- 技术环境:5G、物联网、人工智能等新技术推动电子产品向高集成度、微型化演进,对制造设备的精度、效率提出更高要求,促进设备技术迭代。
三、行业供需分析
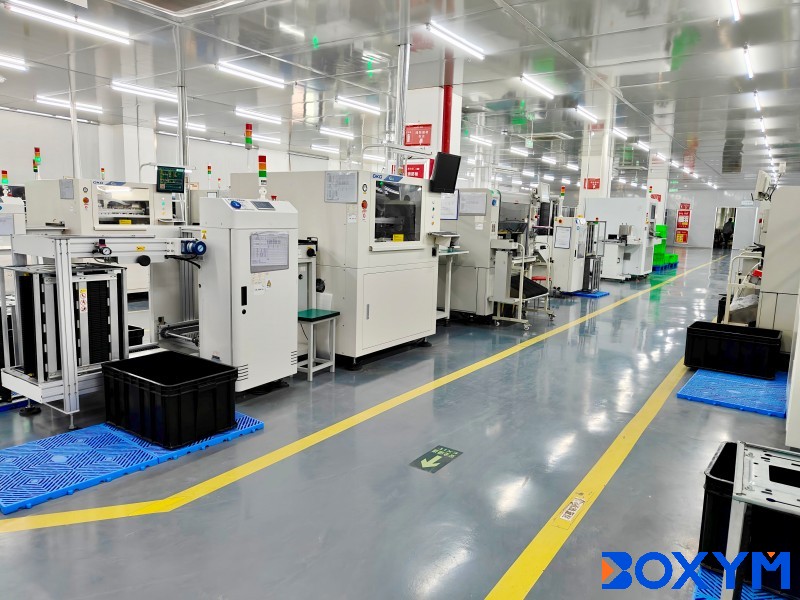
- 供给端:2015-2020年,行业总产值从约1800亿元增长至3200亿元,年复合增长率约12.2%。国产设备在SMT(表面贴装技术)、组装、检测等环节市场份额逐步提升,但高端光刻机、高端贴片机仍依赖进口。
- 需求端:智能手机、可穿戴设备、汽车电子等下游市场扩张驱动设备需求。2019年国内电子制造设备市场规模达约2800亿元,其中半导体设备占比30%,SMT设备占比25%,组装及检测设备占比45%。
- 进出口:高端设备进口依存度较高,2019年进口额约200亿美元,出口额约80亿美元,贸易逆差明显,国产替代空间巨大。
四、竞争格局与重点企业
行业呈现外资主导高端、内资突破中低端的格局。国际龙头如ASM、应用材料、东京电子占据高端市场;国内企业如劲拓股份、大族激光、精测电子在细分领域实现技术突破,部分产品达到国际先进水平。2015-2020年,国内企业研发投入年均增长15%,专利数量显著增加。
五、投资潜力与风险分析
- 投资潜力:
- 政策红利持续释放,国产化替代加速,预计2020-2025年行业复合增长率超10%。
- 5G换机潮、新能源汽车电子等新需求拉动设备升级。
- 中低端设备已具备竞争力,高端领域突破将带来超额收益。
- 投资风险:
- 技术研发周期长、投入大,高端领域与国际差距仍存。
- 下游电子行业波动影响设备需求,存在周期性风险。
- 国际贸易摩擦可能导致关键零部件供应受限。
六、结论与建议
2015-2020年中国电子产品制造设备行业处于成长期,市场规模稳步扩大,国产化率逐步提升。建议投资者重点关注:
- 具备核心技术的SMT、检测设备企业;
- 布局半导体前道设备的创新公司;
- 受益于5G及汽车电子需求的高端组装设备供应商。
需警惕技术迭代风险与市场波动,建议通过多元化投资组合降低风险。未来五年,行业将在政策与需求双轮驱动下持续增长,投资价值显著。
如若转载,请注明出处:http://www.akvfm.com/product/57.html
更新时间:2026-11-07 17:12:58